Domain haftpflichttarife24.de kaufen?
Wir ziehen mit dem Projekt
haftpflichttarife24.de um.
Sind Sie am Kauf der Domain
haftpflichttarife24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain haftpflichttarife24.de kaufen?
Was ist der Unterschied zwischen Ursache und Risikofaktor?
Eine Ursache ist ein direkter Auslöser für ein bestimmtes Ereignis oder Phänomen, während ein Risikofaktor eine Bedingung oder ein Merkmal ist, das die Wahrscheinlichkeit für das Auftreten eines Ereignisses erhöht, aber nicht zwangsläufig die direkte Ursache ist. Risikofaktoren können das Risiko für verschiedene Ereignisse oder Zustände erhöhen, während eine Ursache spezifisch auf ein bestimmtes Ereignis oder Phänomen verweist. **
Warum ist körperliche Inaktivität ein Risikofaktor für verschiedene Gesundheitsprobleme?
Körperliche Inaktivität führt zu einem Mangel an Bewegung, der das Risiko für Übergewicht, Herz-Kreislauf-Erkrankungen und Diabetes erhöht. Zudem kann sie zu Muskelabbau, geringerer Knochenstärke und schlechterer mentaler Gesundheit führen. Regelmäßige Bewegung hingegen stärkt das Immunsystem, verbessert die Durchblutung und fördert das allgemeine Wohlbefinden. **
Ähnliche Suchbegriffe für Risikofaktor
Top-Angebote
Produkte zum Begriff Risikofaktor:
-
Allgemeine Versicherungsbedingungen, Fachbücher von Heinrich DörnerDer Band enthält die wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und des Verbandes der Privaten Krankenversicherung (PKV) aus folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung Vorteile auf einen Blick: - Die wichtigsten GCI in handlicher Ausgabe - Fachliche Einführung - Hinweise, wenn Gerichte Klauseln für unwirksam erklärt haben Zielgruppe: Für Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Anwälte und Verbände.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum ist körperliche Inaktivität ein Risikofaktor für verschiedene gesundheitliche Probleme?
Körperliche Inaktivität führt zu einem Mangel an Bewegung, der das Risiko für Übergewicht, Herz-Kreislauf-Erkrankungen und Diabetes erhöht. Zudem kann sie zu Muskelabbau, geringerer Knochenfestigkeit und schlechterer mentaler Gesundheit führen. Regelmäßige körperliche Aktivität stärkt hingegen das Immunsystem, verbessert die Durchblutung und fördert das allgemeine Wohlbefinden. **
-
Welche Ursachen können zu einem erhöhten Risikofaktor für Herzerkrankungen führen?
Ursachen für ein erhöhtes Risiko für Herzerkrankungen sind unter anderem Rauchen, ungesunde Ernährung und Bewegungsmangel. Auch genetische Faktoren und chronischer Stress können das Risiko erhöhen. Eine hohe Cholesterin- oder Blutdruckwerte sowie Diabetes sind weitere Risikofaktoren für Herzerkrankungen. **
-
Warum ist ein Melaninmangel ein Risikofaktor für die Entstehung von Hautkrebs?
Ein Melaninmangel führt zu einer geringeren natürlichen Schutzfunktion der Haut vor UV-Strahlung. Dadurch steigt das Risiko für DNA-Schäden in den Hautzellen, die zu Hautkrebs führen können. Menschen mit heller Haut und wenig Melanin haben daher ein höheres Risiko, an Hautkrebs zu erkranken. **
-
Was ist der größte Risikofaktor, der dazu führt, unfreiwillig Single zu bleiben?
Es gibt viele potenzielle Risikofaktoren, die dazu führen können, dass jemand unfreiwillig Single bleibt. Ein häufiger Faktor ist eine begrenzte soziale Interaktion oder ein Mangel an Gelegenheiten, neue Menschen kennenzulernen. Andere Faktoren können mangelndes Selbstvertrauen, Angst vor Ablehnung oder Schwierigkeiten bei der Kommunikation sein. **

Welche Rolle spielt der Risikofaktor bei der Entstehung von Krankheiten und Unfällen?
Risikofaktoren erhöhen die Wahrscheinlichkeit, dass eine Person an einer Krankheit erkrankt oder einen Unfall erleidet. Sie können genetisch bedingt sein, durch Verhaltensweisen wie Rauchen oder ungesunde Ernährung entstehen oder durch Umweltfaktoren wie Luftverschmutzung beeinflusst werden. Durch die Identifizierung und Reduzierung von Risikofaktoren können Krankheiten und Unfälle präventiv bekämpft werden. **
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Top-Angebote
Produkte zum Begriff Risikofaktor:
-
Risikofaktor Frühgeburt, Fachbücher von Axel von der WenseIn Deutschland werden jedes Jahr ca. 70.000 Kinder zu früh geboren. Frühgeborene haben ein hohes Sterbe- und Krankheitsrisiko und benötigen von Anfang an eine hochspezialisierte Behandlung. Aber wie geht es weiter, wenn das reine Überleben gesichert ist? Welche Langzeitfolgen hat die Frühgeburt für die körperliche und psychische Entwicklung des Kindes und für die Familie? Axel von der Wense und Carola Bindt beschreiben umfassend und anschaulich die medizinischen, emotionalen und sozialen Implikationen der Frühgeburt. Anschliessend schildern sie, wie die interdisziplinäre Zusammenarbeit vieler Professionen zum Besten des Kindes und seiner Familie führt und welche Institutionen weiterhelfen. Die 2. Auflage ist durchgehend aktualisiert und mit anschaulichen Fallvignetten ergänzt. Aus dem Inhalt: Perinatale Risikofaktoren, psychosomatische Aspekte der frühen Eltern-Kind-Beziehung und der Kindesentwicklung nach Frühgeburt, somatische Behandlungsergebnisse und Langzeitverlauf, kognitive, emotionale und verhaltensbezogene Langzeitfolgen, Langzeitfolgen von Frühgeburt: Aspekte der Prävention, Intervention und Therapie.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationale Aspekte der Cyber-Haftpflicht und der Cyber-Versicherung, Fachbücher von Jan LüttringhausDie HGFV wurde 1982 mit einer Kapitalausstattung von 1.000.000 DM von Jauch & Hbener - heute Aon - errichtet. Gegenstand der Gesellschaft ist die Förderung von Untersuchungen und wissenschaftlichen Arbeiten im Bereich des Versicherungswesens und des Risikomanagements. Neben der Organisation und Durchführung von Symposien mit prominenten Vertretern aus Wissenschaft und Wirtschaft dienen dazu auch das Unterstützen und Herausgeben von Publikationen zu Themen mit Bezug zum Versicherungswesen. Bei ihrer Arbeit wird die Gesellschaft durch einen Beirat unterstützt, dem namhafte Vertreter aus Versicherungswirtschaft, Dienstleistung, Industrie und Wissenschaft angehören. Der Beirat lenkt und überwacht die Vergabe der nicht interessengebundenen Aufträge. Beiratsmitglieder 2025: Prof. Dr. Christian Armbrüster, Dr. Patrick Fiedler, Claudia Hasse, Anja Käfer-Rohrbach, Prof. Dr. Robert Koch, Sabine Krummenerl, Dr. Alexander Mahnke (Vorsitzender), Prof. Stefan Materne, Michael Rusch, Prof. Dr. Dieter Schwampe, Dr. Stefan Sigulla, Jan-Oliver Thofern. Geschäftsführer: Moritz von Kerssenbrock.64,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Versicherungsbedingungen, Fachbücher von Heinrich DörnerDer Band enthält die wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und des Verbandes der Privaten Krankenversicherung (PKV) aus folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung Vorteile auf einen Blick: - Die wichtigsten GCI in handlicher Ausgabe - Fachliche Einführung - Hinweise, wenn Gerichte Klauseln für unwirksam erklärt haben Zielgruppe: Für Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Anwälte und Verbände.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
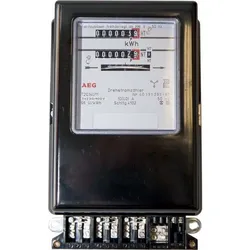
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Ursache und Risikofaktor?
Eine Ursache ist ein direkter Auslöser für ein bestimmtes Ereignis oder Phänomen, während ein Risikofaktor eine Bedingung oder ein Merkmal ist, das die Wahrscheinlichkeit für das Auftreten eines Ereignisses erhöht, aber nicht zwangsläufig die direkte Ursache ist. Risikofaktoren können das Risiko für verschiedene Ereignisse oder Zustände erhöhen, während eine Ursache spezifisch auf ein bestimmtes Ereignis oder Phänomen verweist. **
-
Warum ist körperliche Inaktivität ein Risikofaktor für verschiedene Gesundheitsprobleme?
Körperliche Inaktivität führt zu einem Mangel an Bewegung, der das Risiko für Übergewicht, Herz-Kreislauf-Erkrankungen und Diabetes erhöht. Zudem kann sie zu Muskelabbau, geringerer Knochenstärke und schlechterer mentaler Gesundheit führen. Regelmäßige Bewegung hingegen stärkt das Immunsystem, verbessert die Durchblutung und fördert das allgemeine Wohlbefinden. **
-
Warum ist körperliche Inaktivität ein Risikofaktor für verschiedene gesundheitliche Probleme?
Körperliche Inaktivität führt zu einem Mangel an Bewegung, der das Risiko für Übergewicht, Herz-Kreislauf-Erkrankungen und Diabetes erhöht. Zudem kann sie zu Muskelabbau, geringerer Knochenfestigkeit und schlechterer mentaler Gesundheit führen. Regelmäßige körperliche Aktivität stärkt hingegen das Immunsystem, verbessert die Durchblutung und fördert das allgemeine Wohlbefinden. **
-
Welche Ursachen können zu einem erhöhten Risikofaktor für Herzerkrankungen führen?
Ursachen für ein erhöhtes Risiko für Herzerkrankungen sind unter anderem Rauchen, ungesunde Ernährung und Bewegungsmangel. Auch genetische Faktoren und chronischer Stress können das Risiko erhöhen. Eine hohe Cholesterin- oder Blutdruckwerte sowie Diabetes sind weitere Risikofaktoren für Herzerkrankungen. **
Ähnliche Suchbegriffe für Risikofaktor
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2500€Geräteschutz bis 2.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 8000€Geräteschutz bis 8.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 8.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...719,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist ein Melaninmangel ein Risikofaktor für die Entstehung von Hautkrebs?
Ein Melaninmangel führt zu einer geringeren natürlichen Schutzfunktion der Haut vor UV-Strahlung. Dadurch steigt das Risiko für DNA-Schäden in den Hautzellen, die zu Hautkrebs führen können. Menschen mit heller Haut und wenig Melanin haben daher ein höheres Risiko, an Hautkrebs zu erkranken. **
-
Was ist der größte Risikofaktor, der dazu führt, unfreiwillig Single zu bleiben?
Es gibt viele potenzielle Risikofaktoren, die dazu führen können, dass jemand unfreiwillig Single bleibt. Ein häufiger Faktor ist eine begrenzte soziale Interaktion oder ein Mangel an Gelegenheiten, neue Menschen kennenzulernen. Andere Faktoren können mangelndes Selbstvertrauen, Angst vor Ablehnung oder Schwierigkeiten bei der Kommunikation sein. **
-
Welche Rolle spielt der Risikofaktor bei der Entstehung von Krankheiten und Unfällen?
Risikofaktoren erhöhen die Wahrscheinlichkeit, dass eine Person an einer Krankheit erkrankt oder einen Unfall erleidet. Sie können genetisch bedingt sein, durch Verhaltensweisen wie Rauchen oder ungesunde Ernährung entstehen oder durch Umweltfaktoren wie Luftverschmutzung beeinflusst werden. Durch die Identifizierung und Reduzierung von Risikofaktoren können Krankheiten und Unfälle präventiv bekämpft werden. **
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.